



24,834.12
-253.63
(-1.01%)
24,810
-12
(-0.05%)
低水24
8,273.81
-88.79
(-1.06%)
4,379.07
-59.14
(-1.33%)
1,843.07億
3,936.52
-15.61
(-0.395%)
4,517.28
-27.31
(-0.601%)
13,636.07
-87.67
(-0.639%)
2,654.72
-17.47
(-0.65%)
85,840.0000
-368.5700
(-0.428%)
歡迎回來

網頁已經閒置了一段時間,為確保不會錯過最新的內容。請重新載入頁面。立即重新載入

查看更多「香港好去處」精彩內容

15
十月
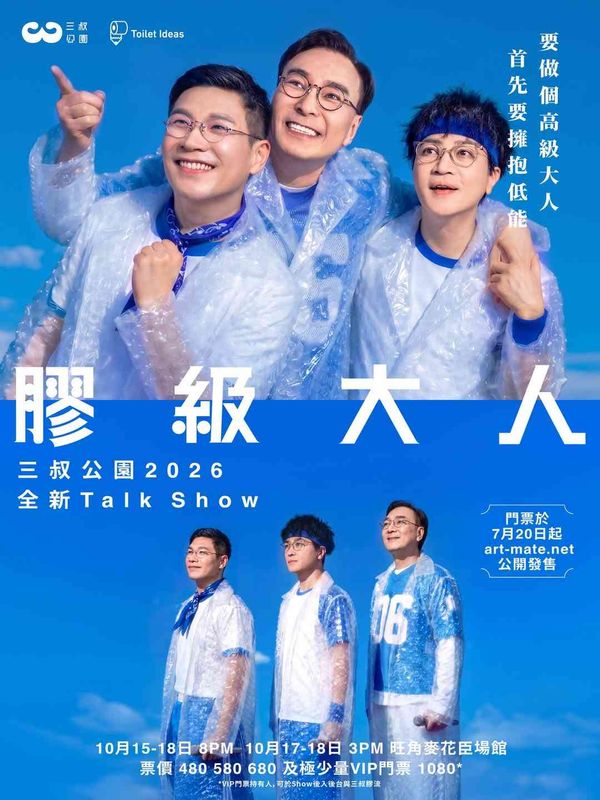
旺角麥花臣場館|三叔公園2026全新Talk Show 《膠級大人》 旺角麥花臣場館|三叔公園2026全新Talk Show 《膠級大人》
旺角麥花臣場館|三叔公園2026全新Talk Show 《膠級大人》
推介度:
15/10/2026 - 18/10/2026
04
十二月
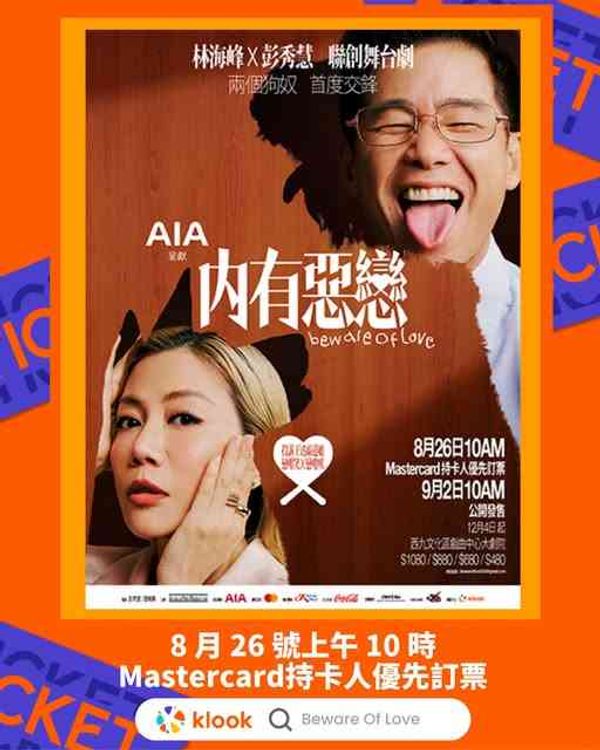
西九文化區戲曲中心| 林海峰 x 彭秀慧聯創舞台劇,AIA呈獻《內有惡戀》 西九文化區戲曲中心| 林海峰 x 彭秀慧聯創舞台劇,AIA呈獻《內有惡戀》
西九文化區戲曲中心| 林海峰 x 彭秀慧聯創舞台劇,AIA呈獻《內有惡戀》
推介度:
04/12/2026 - 26/12/2026

可口可樂歐洲太平洋合夥(US)
  • 102.310
  • +1.780
  • (+1.771%)
  • 最高
  • 102.805
  • 最低
  • 101.380
  • 成交股數
  • 1.95百萬
  • 成交金額
  • 1.71億
  • 前收市
  • 100.530
  • 開市
  • 101.710
  • 盤前
  • 101.900
  • -0.410
  • (-0.401%)
  • 最高
  • 102.420
  • 最低
  • 101.830
  • 成交股數
  • 625.00
  • 成交金額
  • 5.72萬
  • 買入
  • 101.810
  • 賣出
  • 102.030
  • 市值
  • 442.82億
  • 貨幣
  • USD
  • 交易宗數
  • 20518
  • 每宗成交金額
  • 8,330
  • 波幅
  • 4.393%
  • 交易所
  • NASDAQ
  • 1個月高低
  • 52周高低
  • 市盈率/預期
  • 19.75/15.53
  • 周息率/預期
  • 2.06%/2.41%
  • 10日股價變動
  • -0.448%
  • 風險率
  • 7.031
  • 振幅率
  • 1.654%
  • 啤打系數
  • 0.363

報價延遲最少15分鐘。美東時間: 23/09/2026 05:41:30
紅色閃爍圓點標示當前所處的交易時段。

23/09/2026 13:53

宏觀脈動-吳永強 | 聯儲局歸隊加息,美元第四季強勢可期?

  《宏觀脈動》G10貨幣中,有六間央行在今年已經加息,當中最為矚目是上周美國聯儲局落實加息,為2023年7月以來首次。隨著聯儲局歸隊加息,環球利率上行的大趨勢已成。踏入第四季在即,外匯市場的焦點暫離不開通脹風險促使各大央行維持偏鷹取態,但主線不再是單純比拼「誰更鷹」,而是要確確實實看到央行持續應對通脹的決心,誰的鷹派取態能繼續兌現成實際行動,令利差優勢進一步展現,才是真正的核心。


  聯儲局在上周鷹派加息25點子,其鷹派立場主要體現在:一)12對0全票通過加息;二)最新利率點陣圖顯示,2026年底利率中位數為4.1厘,較6月點陣圖的利率中位數3.8厘為高,有16名委員認為今年應再加息一次;三)2027年利率中位數預測雖與2026年的利率中位數同為4.1厘,但當中有多達8票認為明年利率應再升25點子;四)聯儲局主席沃什稱難以形容現時金融條件具備限制性。


  聯儲局偏鷹,但市場預期更鷹。截至9月22日,隔夜指數掉期市場顯示,投資者預期聯邦基金利率在明年6月會升至4.632厘,即隱含利率上升0.735厘,相當於再加息三次,每次25點子。聯儲局已兌現我們在本季提出今年加息一次的基本情景預測,而我們認為聯儲局今年第四季再加息一次的空間已經打開,但明年較大機會維持利率不變,故或難以兌現到市場的高預期。我們認為聯儲局明年會按兵不動的主要原因包括:一)美國核心PCE增幅雖仍令人擔憂,但核心CPI按年增長已降至2021年來低點;油價劇烈波動推升了PPI,惟未見通脹壓力全面擴散;二)聯邦基金利率已升至4厘,實質利率(政策利率減通脹率)處正值且在已開發市場屬偏高水平,料有助抑制通脹上行;三)若油價回落,整體通脹可能快速降溫,令進一步緊縮政策的必要性下降。


  整體而言,我們預期美匯指數在第四季料能維持中性偏強,但以現價(美匯指數9月22日收報100.6)來看,下行風險較高。美元優勢體現於「通脹保護+避險需求+相對經濟增長穩健」的三重疊加因素,但相關利好因素偏向為美元在下方帶來支持,多於是上方突破的催化劑。至於聯儲局加息預期,已獲充分定價,且定價有機會向下修正、美國部分經濟數據或會出現起伏、能源價格回軟或令美元避險需求受限,以及美國財政部或進一步加大回購長債規模,上述因素會限制美元上行幅度。再從歷史數據來看,過去30年共五輪加息周期中,美匯指數在首次加息日後,呈現短期略偏強、中期升勢減弱、較長期明顯分化的走勢特徵,顯示加息後的美元未必能維持較強表現。根據過去五輪加息周期的平均值來看,美匯指數在首次加息日後約一季的表現,會較加息日當日輕微偏弱。《東亞銀行投資策略師 吳永強》


*《經濟通》所刊的署名及/或不署名文章,相關內容屬作者個人意見,並不代表《經濟通》立場,《經濟通》所扮演的角色是提供一個自由言論平台。

海鮮優惠
最新
人氣
etnet TV
財經新聞
評論
專題透視
生活
DIVA
健康好人生
香港好去處